Materiał sponsorowany
Płatności zbliżeniowe zegarkiem – jak działają i czy są bezpieczne?
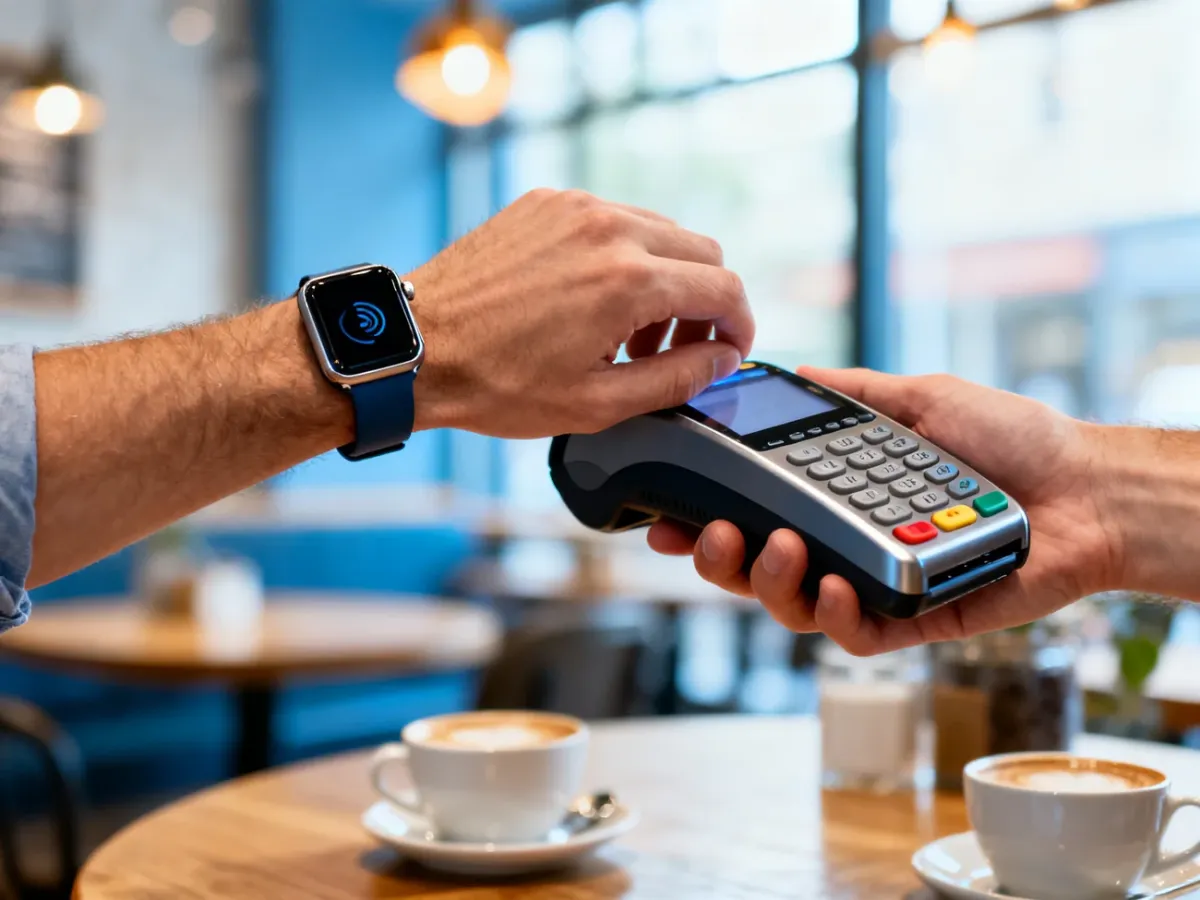
Masz smartwatch i zastanawiasz się, czy płatności zbliżeniowe zegarkiem naprawdę są wygodne i bezpieczne? W tym tekście poznasz ich działanie, wymagania techniczne oraz mechanizmy ochrony przed nadużyciami. Dzięki temu łatwiej zdecydujesz, czy taka forma płatności pasuje do Twojego stylu życia.
Jak działają płatności zegarkiem?
Płatność zegarkiem wygląda bardzo podobnie do transakcji kartą zbliżeniową. Zamiast plastiku zbliżasz jednak nadgarstek z urządzeniem do terminala, a wbudowany moduł NFC przekazuje dane potrzebne do autoryzacji. Komunikacja trwa bardzo krótko i odbywa się na małej odległości, dlatego przypadkowe przechwycenie sygnału jest mocno utrudnione.
W cyfrowym portfelu nie zapisuje się numeru karty wprost. W jego miejsce tworzony jest specjalny identyfikator, czyli token powiązany z daną kartą i konkretnym urządzeniem. Terminal otrzymuje właśnie ten token, a bank rozpoznaje go i sprawdza, czy transakcja może zostać zaakceptowana. Sprzedawca nie widzi numeru Twojej karty, daty ważności ani kodu zabezpieczającego, widzi jedynie standardową autoryzację płatności bezgotówkowej.
Podczas samej płatności działa prosty schemat:
- aktywujesz płatność w zegarku lub korzystasz z trybu szybkiego płacenia,
- zbliżasz nadgarstek tak, by moduł NFC znalazł się przy czytniku terminala,
- czekasz na sygnał dźwiękowy lub wibrację potwierdzającą transakcję.
Czego potrzebujesz do płatności zegarkiem?
Do płacenia zegarkiem potrzebny jest smartwatch z obsługą NFC oraz systemem, który oferuje cyfrowy portfel. Zegarek musi mieć zainstalowaną aplikację portfela producenta lub systemu oraz aktualne oprogramowanie. Wymagana jest także karta płatnicza, która wspiera transakcje zbliżeniowe i może zostać dodana do wirtualnego portfela, a za rozliczenie transakcji odpowiada bank prowadzący Twoje konto.
Żeby płatności działały, zegarek zwykle powinien być sparowany z telefonem, mieć aktywne zabezpieczenie ekranu i spełniać wymogi bezpieczeństwa określone przez producenta oraz dostawcę systemu płatniczego. Dowiedz się więcej na portalu https://beyondresources.pl/.
Najczęściej musisz spełnić kilka warunków technicznych, między innymi:
- posiadanie zegarka z modułem NFC i obsługą płatności zbliżeniowych,
- dostęp do aplikacji cyfrowego portfela na zegarku i telefonie,
- wydaną przez bank kartę, którą da się dodać do wirtualnego portfela,
- włączoną blokadę zegarka oraz aktywne połączenie z internetem w trakcie konfiguracji.
Jak skonfigurować zegarek do płatności zbliżeniowych?
Konfiguracja zależy od systemu Twojego smartwatcha, ale ogólny schemat wygląda podobnie. Zaczynasz od ustawienia blokady ekranu zegarka, bo bez tego portfel nie pozwoli dodać karty. Następnie uruchamiasz aplikację portfela w telefonie lub bezpośrednio w zegarku i przechodzisz proces dodawania karty płatniczej.
Najczęściej wygląda to tak:
- Otwierasz aplikację portfela w zegarku lub w telefonie powiązanym z zegarkiem.
- Wybierasz opcję dodania nowej karty płatniczej.
- Wprowadzasz dane karty albo skanujesz ją aparatem telefonu.
- Przechodzisz weryfikację w banku, na przykład potwierdzając operację w aplikacji mobilnej lub kodem z wiadomości SMS.
- Po zaakceptowaniu przez bank karta pojawia się w portfelu zegarka jako wirtualny odpowiednik plastiku.
Jeśli w przyszłości zmienisz zegarek, nowy model trzeba skonfigurować od początku i ponownie dodać kartę. Wynika to z tego, że token przypisuje się zawsze do konkretnego urządzenia, co zwiększa bezpieczeństwo całego rozwiązania.
Czy płatności zegarkiem są bezpieczne?
Wiele osób zastanawia się, czy płatności zbliżeniowe zegarkiem nie zwiększają ryzyka w razie zgubienia urządzenia. W praktyce system zawiera kilka warstw zabezpieczeń. Po pierwsze, karta w zegarku zamienia się w token, czyli losowy identyfikator, którego nie da się wykorzystać poza powiązanym urządzeniem. Po drugie, dostęp do portfela chroni blokada ekranu lub hasło, które trzeba wprowadzić po założeniu zegarka.
Część zegarków sprawdza, czy urządzenie faktycznie znajduje się na nadgarstku, na przykład monitorując tętno albo czujnikiem zapięcia. Jeśli zegarek uzna, że został zdjęty, przy kolejnej próbie płatności zażąda ponownego podania kodu. Banki dodają do tego własne limity transakcji bez dodatkowego potwierdzenia oraz systemy analizy, które potrafią wychwycić nietypowe operacje. W razie kradzieży możesz szybko zablokować kartę i usunąć ją z portfela w aplikacji bankowej lub systemowej.
Na bezpieczeństwo wpływa także stan samego zegarka. Urządzenia z testowymi wersjami systemu, zmodyfikowanym oprogramowaniem lub odblokowanym programem rozruchowym często nie przechodzą certyfikacji i portfel płatniczy nie działa na nich w sklepach. To celowe ograniczenie, które ma zmniejszyć ryzyko manipulacji przy oprogramowaniu płatniczym.
Do tego część systemów oferuje tryb szybkich płatności bez konieczności otwierania portfela na ekranie. Nawet wtedy wymaga się jednak, aby zegarek był świeżo odblokowany i znajdował się na nadgarstku. Jeśli te warunki nie są spełnione, transakcja nie przechodzi i trzeba ponownie wprowadzić hasło.
Co zrobić, gdy płatność zegarkiem nie działa?
Zdarza się, że przy kasie zegarek nie reaguje na terminal. W pierwszej kolejności sprawdź, czy urządzenie jest odblokowane i czy na ekranie widzisz kartę lub informację o gotowości do płatności. Zwróć uwagę, czy faktycznie przykładasz tarczę w miejsce, gdzie w terminalu znajduje się czytnik zbliżeniowy. Czasem wystarczy obrócić nadgarstek pod nieco innym kątem i przytrzymać go chwilę dłużej.
Jeśli komunikat mówi o problemie z siecią albo kontem, warto sprawdzić połączenie zegarka z telefonem, stan Bluetooth oraz dostęp do internetu. Pomaga też zamknięcie aplikacji portfela w zegarku i jego ponowne uruchomienie. Gdy to nie wystarczy, możesz:
- sprawdzić, czy sklep w ogóle akceptuje płatności zbliżeniowe,
- upewnić się w aplikacji, że karta nie została usunięta lub zablokowana przez bank,
- zaktualizować oprogramowanie zegarka i samej aplikacji portfela,
- usunąć kartę z portfela i dodać ją ponownie po przejściu pełnej weryfikacji.
Jeżeli zegarek przestaje spełniać wymogi bezpieczeństwa systemu płatniczego, płatności mogą zostać wyłączone całkowicie. W takiej sytuacji rozwiązaniem bywa przywrócenie oryginalnego oprogramowania producenta lub kontakt z serwisem, a do czasu wyjaśnienia sprawy najlepiej korzystać z tradycyjnej karty fizycznej.
Artykuł sponsorowany
Czytaj dalej w tym dziale